四川物流公司如何破局?从仓配一体化到冷链专线的深度观察
四川地处西南腹地,既是西部陆海新通道的起点,也是连接成渝地区双城经济圈的关键枢纽。2023年四川省社会物流总额突破9万亿元,同比增长约6.5%,物流业增加值占GDP比重稳定在7%以上。在这一宏观背景下,四川物流公司正经历从"运输搬运工"向"供应链服务商"的深层转型。本文结合行业数据与典型服务场景,梳理当前四川物流企业的能力分化与突围路径。
一、基础设施红利释放,但结构性矛盾依然突出
成都作为国家物流枢纽承载城市,已形成青白江铁路港、双流航空港、新津铁路物流中心等多点支撑的格局。中欧班列(成渝)累计开行量突破2万列,为四川物流公司开展跨境集拼、国际货运代理提供了通道基础。然而,通道优势并不自动转化为企业利润。四川省物流与采购联合会调研显示,省内中小型货运公司平均车辆实载率不足65%,回程空驶率偏高,零担专线整合度低,同质化价格竞争仍是主要痛点。
与此同时,电商下沉与生鲜消费升级催生了新的服务缺口。成都仓储配送市场中,具备恒温库、冷藏库及WMS系统对接能力的仓储资源供不应求,部分电商商家在旺季面临"有单无仓"的尴尬。这一供需错配,恰恰是物流仓储外包与仓配一体化服务商的增长空间。
二、仓配一体化:从成本中心到效率引擎
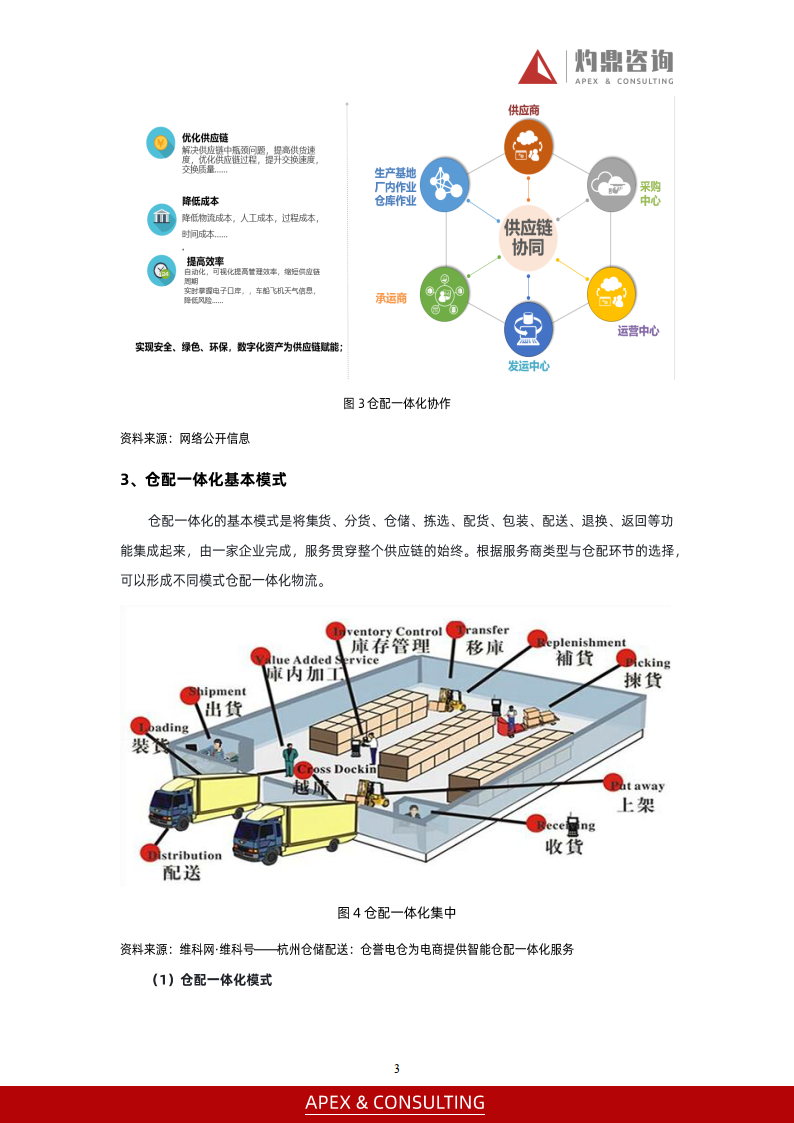
传统模式下,电商企业自建仓库、自找车队,仓储与配送割裂,库存周转慢、错发漏发率高。仓配一体化通过"入库—存储—拣选—打包—配送"全链路打通,将订单履约时效压缩至小时级。以成都某家居电商为例,接入第三方仓配服务后,日均订单处理能力从800单提升至3000单,库存准确率由97.2%升至99.8%,综合物流成本下降约18%。
这类服务对物流公司的要求已不止于"有库有车",而是需要具备订单管理系统对接、波次拣货策略、逆向物流处理等数字化能力。四川物流公司若能在电商仓储代发环节形成标准化作业手册与弹性用工机制,便能在旺季爆单场景中建立口碑壁垒。
三、冷链运输服务:高门槛下的专业化竞赛
四川是农业大省,柑橘、猕猴桃、泡菜、川派调味品等品类对生鲜冷链配送需求旺盛。行业数据显示,我国果蔬类产品冷链流通率约为25%,而欧美发达国家普遍在90%以上,提升空间显著。冷链运输服务的核心难点在于全程温控不断链:从产地预冷、冷藏干线运输到城市末端配送,任一环节脱温都可能导致货损。
目前成都冷链市场中,具备多温区仓储、GPS温度监控与应急调拨能力的服务商仍属少数。部分四川物流公司选择聚焦细分品类,如专做火锅食材冷链零担专线,通过固定班次、集拼发运降低单票成本,形成区域密度优势。这种"窄而深"的策略,比全面铺开更具可操作性。
四、同城配送与零担专线:末端效率决定客户黏性
同城配送是商贸流通的"最后一公里"。成都主城区商圈密集、交通管制复杂,配送时效波动大。采用前置仓+众包运力组合的物流公司,可将核心城区订单响应时间控制在2小时内。而零担专线方面,四川至华东、华南的线路竞争激烈,能否提供定时达、代收货款、回单管理等增值服务,成为货主选择货运公司的重要考量。
值得关注的是,越来越多的制造企业与商贸流通企业倾向将物流环节整体外包,专注于主业。这要求四川物流公司具备方案设计能力——不是简单报价,而是基于货量结构、时效要求、成本预算给出运输与仓储的组合建议。
结语
四川物流行业的竞争,正在从"谁有车"转向"谁更懂供应链"。仓配一体化、冷链运输服务、电商仓储代发等细分赛道,考验的是物流企业的精细化运营与数字化底座。对于立足成都、服务全川的物流公司而言,深耕优势线路、做透垂直品类、用数据说话,或许比盲目扩张更能赢得长期客户信任。